消費税は、直接税か間接税か?ここは少しややこしいところです。結論からいうと、「消費者が消費税を負担する」という説明は基本的に正しいのですが、「消費者が法律上の納税義務者である」という意味ではありません。制度上の分類理由は、「税金を負担する人、担税者」と「税金を国や自治体に納める人、納税義務者」が異なるので消費税は間接税とされています。
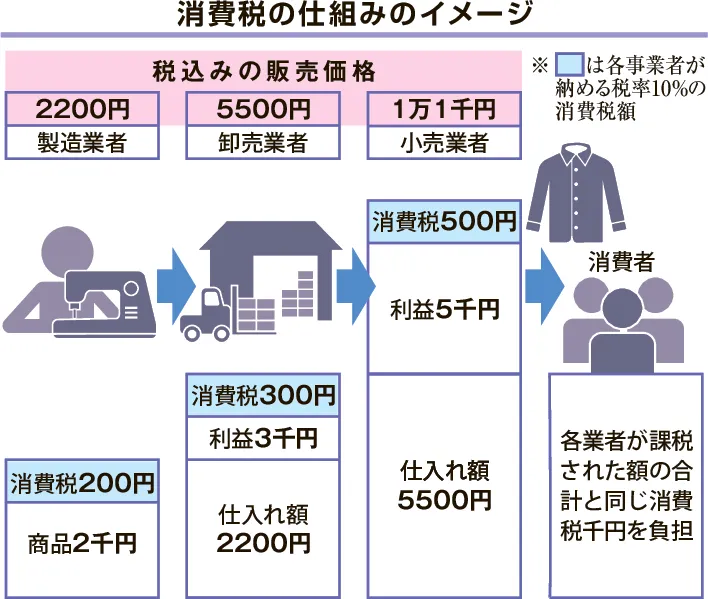
その理由は、次のように二つを分けて考えると分かりやすいです。法律上、税を納める義務があるのは原則として事業者です。たとえば、私たちが1,100円の商品を買った場合、税務署に100円を納めるわけではありません。販売した事業者が申告し納付します。では、その100円を最終的に誰が負担するのかです。消費者が商品の価格と一緒に負担することが想定されています。この意味で、消費税は「消費者が負担する税」と説明されます。ただし「事業者が預かった100円をそのまま納める」わけではありません。ここが特に重要です。事業者は商品を販売する一方で、仕入れの際にも消費税を支払っているからです。
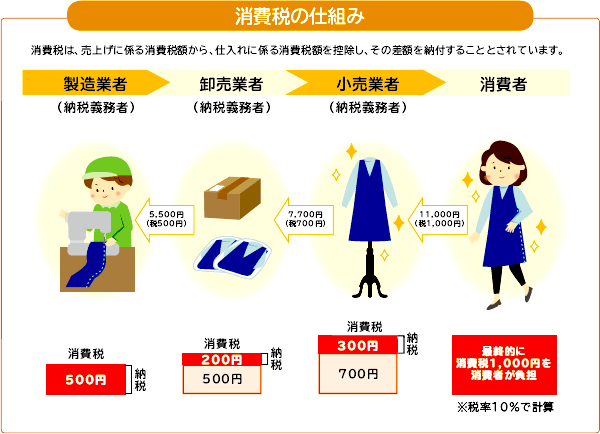
例えば、消費者から受け取った消費税が100円として、仕入れの際に支払った消費税が60円としますと、納付する消費税は40円という仕組みです。このため、消費税を単純に「店が消費者から100円を預かって、その100円を国に渡している」というのは正確ではありません。
では「本当に消費者が払っている」と言えるのかです。ここには「税の法律上の負担」と「経済的な負担」という区別があります。法律上の納税義務者は事業者であり、価格を通じて最終的に税負担をすることが予定されている者は消費者ということになります。したがって、「消費税は消費者が負担する間接税」という説明は制度上の基本的な整理です。
ただし、現実には、事業者が消費税分を必ず価格に100%上乗せできるとは限りません。競争が激しい場合などには、事業者が価格を十分に上げられず、税負担の一部を事業者側が実質的に負うこともあり得ます。つまり、「消費税は消費者が負担する税」といのは制度上の基本的な考え方ですが、「消費税を必ず消費者が100%負担している」とは必ずしもそうとは限らない、という理解が一番正確といえそうです。
総合的な教育支援の広場
コメントを残す