直間比率の見直しとは、税収に占める所得税・法人税などの直接税と消費税などの間接税の割合(直間比率)を調整し、主に間接税の比重を高める方向で税制を見直すことです。この見直しが進んでいます。「消費税の収入については、毎年度、制度として確立された年金、医療及び介護の社会保障給付並びに少子化に対処するための施策に要する経費に充てるものとする。」とあります。充てなくても良いという意味にもとれますが、読者はどうお考えでしょうか。
この文言は、日本の「財政法」第4条の特例法(公債発行特例法)や「消費税法」第1条第2項などに規定されている、いわゆる「消費税の使途の明確化(目的税化)」に関する条文です。
結論からいうと、文言の表面上のニュアンスの「〜に充てるものとする」)から「充てなくてもよい、つまり努力義務や任意」と読めそうに思えますが、法解釈および行政の実務上は「原則としてそれ以外の用途に使うことは認められない」と解されています。なぜそのように解釈されるのか、言葉の法的な意味と、日本の財政構造の背景から紐解いてみます。
- 法令用語において、「〜するものとする」という表現は、単なる「できればそうする」という努力義務ではありません。「〜しなければならない」は、例外を一切認めない絶対的な義務を課す場合によく使われます。
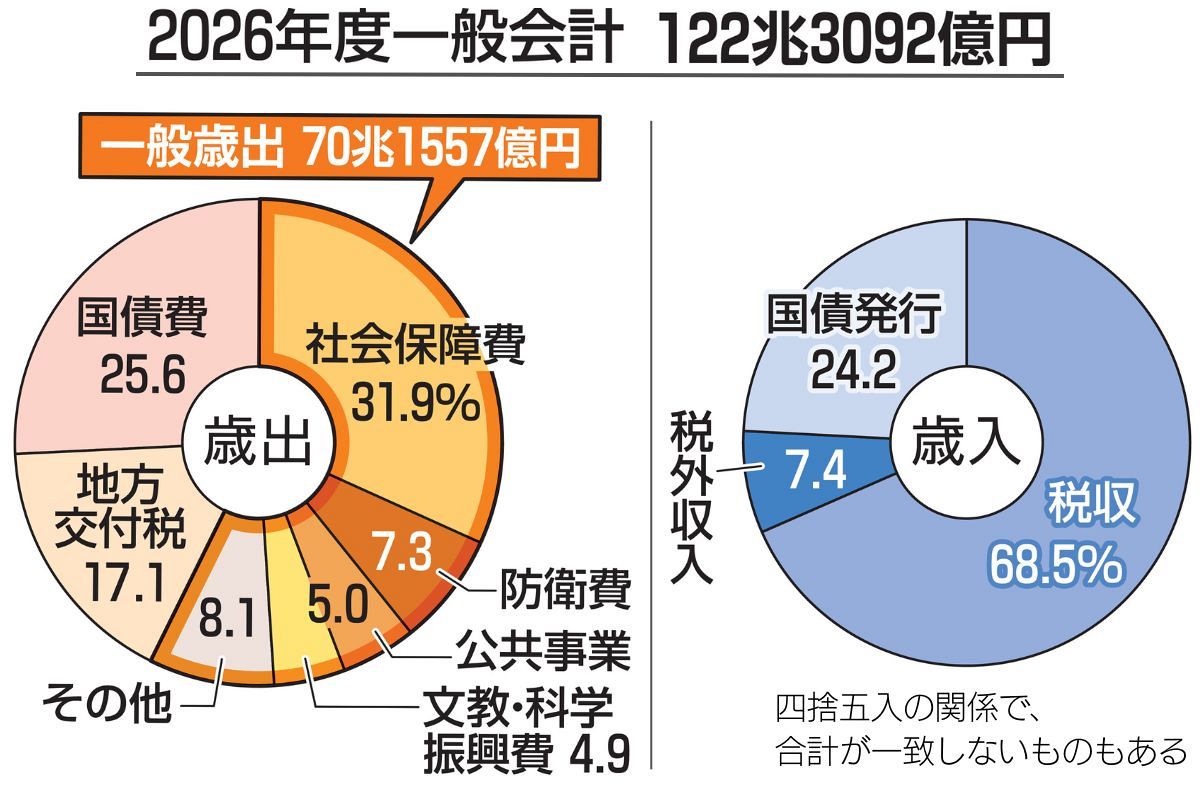
「〜するものとする」の持つ意味ですが、基本的には「必ずそうする」という意味ですが、行政手続きや予算の編成上、技術的・形式的な例外や調整の余地を残すためにこの表現が使われます。消費税の例で言えば、「集まった消費税の現金を物理的にそのまま社会保障の支払いに紐付ける」ということは技術的に不可能です。なぜなら税金は一度「一般会計」という一つの大きな財布に混ざるためです。そのため、予算編成のルールとして「消費税収に相当する金額を、社会保障費の財源として割り当てる」という法的義務を課すために、この表現が採用されています。従って「社会保障以外の、例えば公共事業や軍事費に勝手に流用してよい」という意味にはなりません。
- 一般会計という「一つの財布」のマジックがあります。「本当に充てられているのか?」という疑問が生じる背景には、日本の国家予算が持つ「国庫単一の原則」があります。国の税金は、消費税も所得税も法人税も、原則として「一般会計」という一つの大きな口座に入ります。すなわち消費税は一般会計に入るのです。消費税の出口ですが、年金・医療・介護・少子化対策などの社会保障費として消費税収以上の莫大な金額が支出されています。帳簿上の処理としては、 「支出した社会保障費のうち、消費税収の分はここから充当しました」と説明されることになります。
現在の日本の年金・医療・介護等の社会保障費は、地方分を合わせると年間で約140兆円に達しており、国・地方合わせて約30兆円弱の消費税の総税収入を遥かに上回っています。つまり、消費収入のすべてを社会保障に「充てた」としても、まったく足りていないのが現状です。そのため、国会や財務省の論理としては「消費税はすべて社会保障に充てているので、流用する余地すら存在しないということになります。
他方で、質問者が感じられた「充てなくてもよいのではないか」という直感は、マクロ経済学や財政健全化論の批判的視点においては、ある意味で本質を突いています。なぜなら、消費税が社会保障に「充てられた」結果、それまで社会保障の財源として使われていた所得税や法人税といった他の税収や国債を減税や他の経費といった別の用途に回すことができるようになったからです。
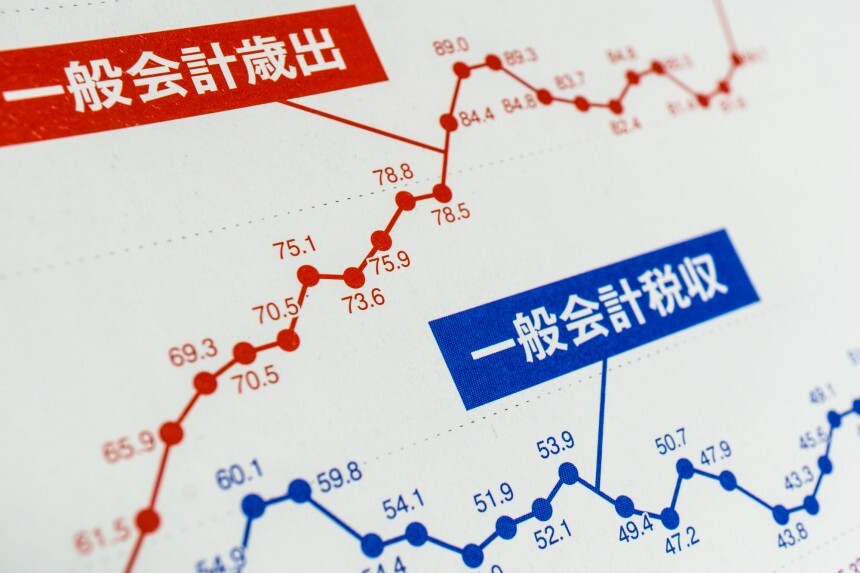
「消費税を社会保障に充てるものとする」という大義名分のおかげで、一般会計全体の帳尻が合い、結果として法人税の引き下げや他の支出の財源が浮いたのではないか、という指摘があります。これがいわゆる「消費税は直間比率の見直しによる所得税・法人税減税の穴埋めに使われた」と言われる背景です。昭和の終わりごろまで、日本の税制は直接税の割合が非常に高い「直高間低」の状態でした。これを「直接税を減らし、間接税を増やすことで、バランスを平準化しよう」としたのが、国が掲げた「直間比率の見直し」です。このとき、減らす分の所得税・法人税といった直接税の代わりとして、広く薄く徴収できる新たな間接税として導入されたのが消費税です。
条文の「充てるものとする」は、行政に対して「消費税収の全額を、社会保障の財源枠として予算計上しなさい」という任務を課したものです。したがって、政府が任意に「今年は社会保障に充てない」と決めることはできません。しかし、予算全体としてはお金に色はついていないため、消費税が社会保障を支える名目になることで、他の税制や国債発行など国全体の財政運営に影響を与えていることは事実です。この法的な建前と財政の実態のギャップが、言葉の受け止め方に曖昧さを生む原因になっていると言えます。
総合的な教育支援の広場
コメントを残す