私たちは、公的保険の他にいくつかの私的な保険に入っています。健康保険、火災保険、自動車任意賠償保険です。昨年、私は心筋梗塞で生まれて初めて入院したとき、もちろん損害保険会社から保険金が支払われました。その額はそれまで支払ってきた保険料を下回っていました。自動車の接触事故を起こし、修理のために自己負担額も払いました。事故によって保険料は一段上がりました。掛け捨てという性質が保険制度ですからこれを受忍しています。
損害保険会社の資産や保険料収入の規模を調べると、準備金の他に多額の国債などの金融資産を有していることがわかります。ですから個別の巨額支払いがあっても会社全体がすぐに傾くわけではありません。しかし、大規模な支払いの集中は、損害保険会社の財政状況や経営に深刻な影響を及ぼすこともうなずけます。その理由は、次のような損害保険ビジネスの構造とリスク管理の仕組みにあります。
「準備金」は自由に使える資産ではない:
保険会社が保有している巨額の資産や準備金は、将来の保険金支払いに備えて積立が法律で義務付けられている「責任準備金」や「支払備金」が大部分を占めます。負債としての準備金は資産(アセット)として運用されていますが、会計上は「将来必ず支払わなければならない負債」です。準備金の取り崩しリスクもあります。想定を超える大規模な事故や災害が発生し、準備金の想定を超えて賠償額が膨らむと、準備金を取り崩すだけでなく、純自己資本である資産を削ることになります。
「大数の法則」と「大規模災害・集中リスク」:
損害保険は「大数の法則」に基づき、多くの契約者から集めた保険料で一部の事故の被害を補償する仕組みです。大数の法則とは、同じ試行や調査をたくさん繰り返すほど、得られた結果の平均値が本来の正しい値(期待値)に限りなく近づいていくという統計学でいう確率の基本法則です。日常の例でいいますと、コインを100回、200回と回数を増やすと、表が出る確率は理論上の値である「50%(2分の1)」に近づきます。日常的な個別の自動車事故や火災であれば、統計的な予測範囲内に収まるため財政に大きな影響はありません。しかし、以下のような事態が起きると収支のバランスが崩壊します。
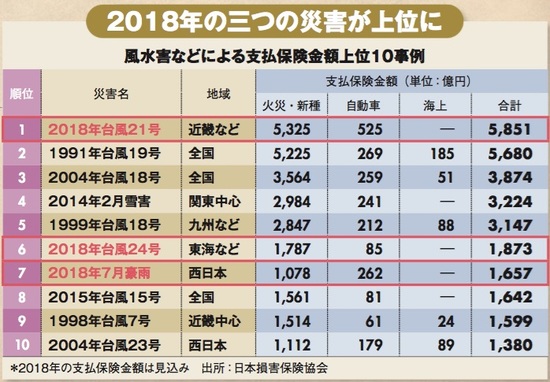
自然災害の巨大化・頻発化の懸念です。東日本大震災や近年の巨大台風のように、一度に数千億円〜数兆円規模の支払いが発生する場合が生じます。ソーシャル・インフレと呼ばれる賠償額の社会的な高騰問題です。賠償訴訟の長期化や認容賠償額の巨額化、インフレによる修理費・資材費の高騰により、1件あたりの支払額が事前に想定した予測を大幅に上回る場合があります。毎年の保険料収入は「平時の予想される支払額と経費」に基づいて計算されているため、賠償額全体が構造的に増加すると、本業である保険引き受けの収支が赤字に転落します。
再保険(Reinsurance)によるリスク分散の限界:
実際には、1社で全額を負担しきれない巨大リスクに対しては再保険という保険会社のための保険を手配してリスクを世界中に分散させています。しかし、世界的に賠償額が増加したり巨大災害が相次いだりすると、以下の影響が出ます。再保険料の急騰: 再保険会社に払う費用が跳ね上がり、損保会社のコストを圧迫します。リスクが高すぎる分野、例えば特定地域の洪水リスクやサイバーリスクなどは再保険がかからなくなり、自社でリスクを抱え込めなくなります。引き受け拒否が生じるかもしれません。
ソルベンシー・マージン比率(solvency margin)(支払余力)への打撃:
保険会社には、大災害などの予測を超えたリスクに対する支払能力を示す「ソルベンシー・マージン比率」という健全性指標があります。ソルベンシー・マージン比率とは、一言でいうと「大規模な災害や暴落など、予測を超えた大ピンチが起きたときに、保険会社にどれくらい支払いの体力(余裕)があるか」を示す指標です。日常の「支払能力」ではなく、「めったに起きない超ド級の危機に対する安全網」がどれだけしっかりしているかを測るために使われます。賠償額の増加によって純資産が減少したり、リスク量が膨らんだりするとこの比率が低下します。比率が極端に低下すると、金融庁から業務改善命令や業務停止命令などの早期矯正措置が出されるため、財政健全性の維持は至上命令となります。
実際に起きる経営上の調整に関する事です。賠償額の増加が継続すると、損害保険会社は自らの健全性を保つために次のような対応をとらざるを得なくなります。
・保険料の値上げ: 収支を合わせるため、契約者が払う保険料を引き上げます。近年の火災保険料や自動車保険料の値上げがこれに該当します。
・補償内容の縮小引受制限: 免責金額(自己負担額)の設定、補償上限の引き下げ、あるいはリスクの高い物件や事業の引き受け自体を断るようになります。
一見すると損害保険会社は巨額の資産があるためビクともしないように見えますが、その資産の多くは将来の支払いのために拘束されている資金です。賠償額の増加は、保険会社の収支構造を直接圧迫し、最終的には「保険料の値上げ」や「補償の制限」という形で社会や利用者に跳ね返ってくることになります。
総合的な教育支援の広場
コメントを残す